
Há contratos de plano de saúde tão antigos que a mensalidade de uma única beneficiária passa de R$ 12 mil por mês. Não é erro de cobrança: é uma cláusula que aumenta o valor todo ano, para sempre, só porque a pessoa envelheceu.
R$ 2.324,26 aos 66 anos. R$ 12.609,93 aos 77.Num caso real, a soma dos reajustes anuais com o acréscimo vitalício de 5% ao ano multiplicou a mensalidade por mais de cinco em onze anos.
Quem paga o mesmo plano desde os anos 1980 ou 1990 costuma perceber o problema tarde, quando a mensalidade que cabia no orçamento vira, depois dos 60, uma conta impagável. Este artigo mostra as três falhas mais comuns do reajuste por faixa etária em plano de saúde antigo, contratado antes de 1999, e o que muda quando a Justiça revê o contrato, tanto no boleto do mês seguinte quanto na devolução do que foi pago a mais.
O reajuste por faixa etária é o aumento aplicado quando o beneficiário completa determinada idade prevista no contrato. Ele não é proibido: a lei e o Superior Tribunal de Justiça o admitem, desde que o contrato diga com clareza quando e quanto a mensalidade sobe, e que o percentual não sirva para expulsar o idoso do plano. É exatamente nesses dois pontos que os contratos antigos costumam falhar.
Por que os planos anteriores a 1999 concentram esses abusos
Até 1998 não existia lei específica de planos de saúde, e cada seguradora redigia o contrato como queria. A Lei 9.656/1998 organizou o setor, mas não alcança automaticamente os contratos assinados antes dela, que seguem valendo no texto original, salvo adaptação.
Esses contratos, porém, não estão acima da lei. O Código de Defesa do Consumidor vigora desde 1990, e a Súmula 608 do STJ confirma que ele se aplica aos planos de saúde, com exceção apenas das autogestões. O contrato dos anos 1990 é julgado hoje com as regras de proteção do consumidor: cláusula obscura se interpreta a favor do beneficiário, cláusula abusiva é nula. Nos contratos dessa época aparecem, com enorme frequência, três defeitos.
Falha 1: o contrato não diz o percentual do aumento
É o defeito mais básico. A cláusula lista as faixas de idade, mas não informa quanto a mensalidade sobe em cada uma. O texto remete a uma "tabela de prêmios da seguradora" que o cliente nunca recebeu, ou expressa o valor em unidades internas da empresa, sem explicar quanto vale a unidade nem como ela é corrigida.
O CDC trata disso em dois artigos. Pelo art. 46, o contrato não obriga o consumidor quanto ao que ele não pôde conhecer previamente. Pelo art. 51, é nula a cláusula que coloca o consumidor em desvantagem exagerada ou permite ao fornecedor variar o preço de forma unilateral. Faixa etária sem percentual reúne os dois vícios: a pessoa assinou sem saber quanto pagaria na velhice, e quem decide o tamanho do aumento é a seguradora, sozinha, décadas depois.

Falha 2: o aumento vitalício de 5% ao ano
O segundo defeito é o mais nocivo e o menos percebido. Certos contratos antigos preveem que, a partir de determinada idade, a mensalidade passa a sofrer um acréscimo anual, cumulativo e vitalício, tipicamente de 5% ao ano, além de todos os demais reajustes. Em contratos da década de 1990 de seguradoras como a Bradesco Saúde, essa regra costuma começar aos 66 anos; em contratos SulAmérica da mesma época, aos 71 ou 72.

Não é uma faixa etária, é uma penalidade por envelhecer, e o efeito é de bola de neve. São 5% sobre o valor já aumentado do ano anterior, todos os anos, para sempre, empilhados sobre o reajuste anual. A cada ano o acréscimo incide sobre uma base maior, e a mensalidade vira uma progressão geométrica que se descola de qualquer inflação médica.
Um caso real, com os dados preservados, mostra o estrago. Aos 66 anos, quando o acréscimo de 5% começou, a mensalidade era de R$ 2.324,26. Onze anos depois, aos 77, entre os reajustes anuais e o acréscimo vitalício de 5%, o boleto chegou a R$ 12.609,93. Refeito o cálculo sem as cláusulas abusivas e preservados todos os reajustes anuais legítimos, a mensalidade devida seria R$ 4.595,50. A diferença é de R$ 8.014,43 por mês. É a chamada expulsão indireta: a conta sobe até o idoso "escolher" sair do plano justamente quando mais precisa dele.
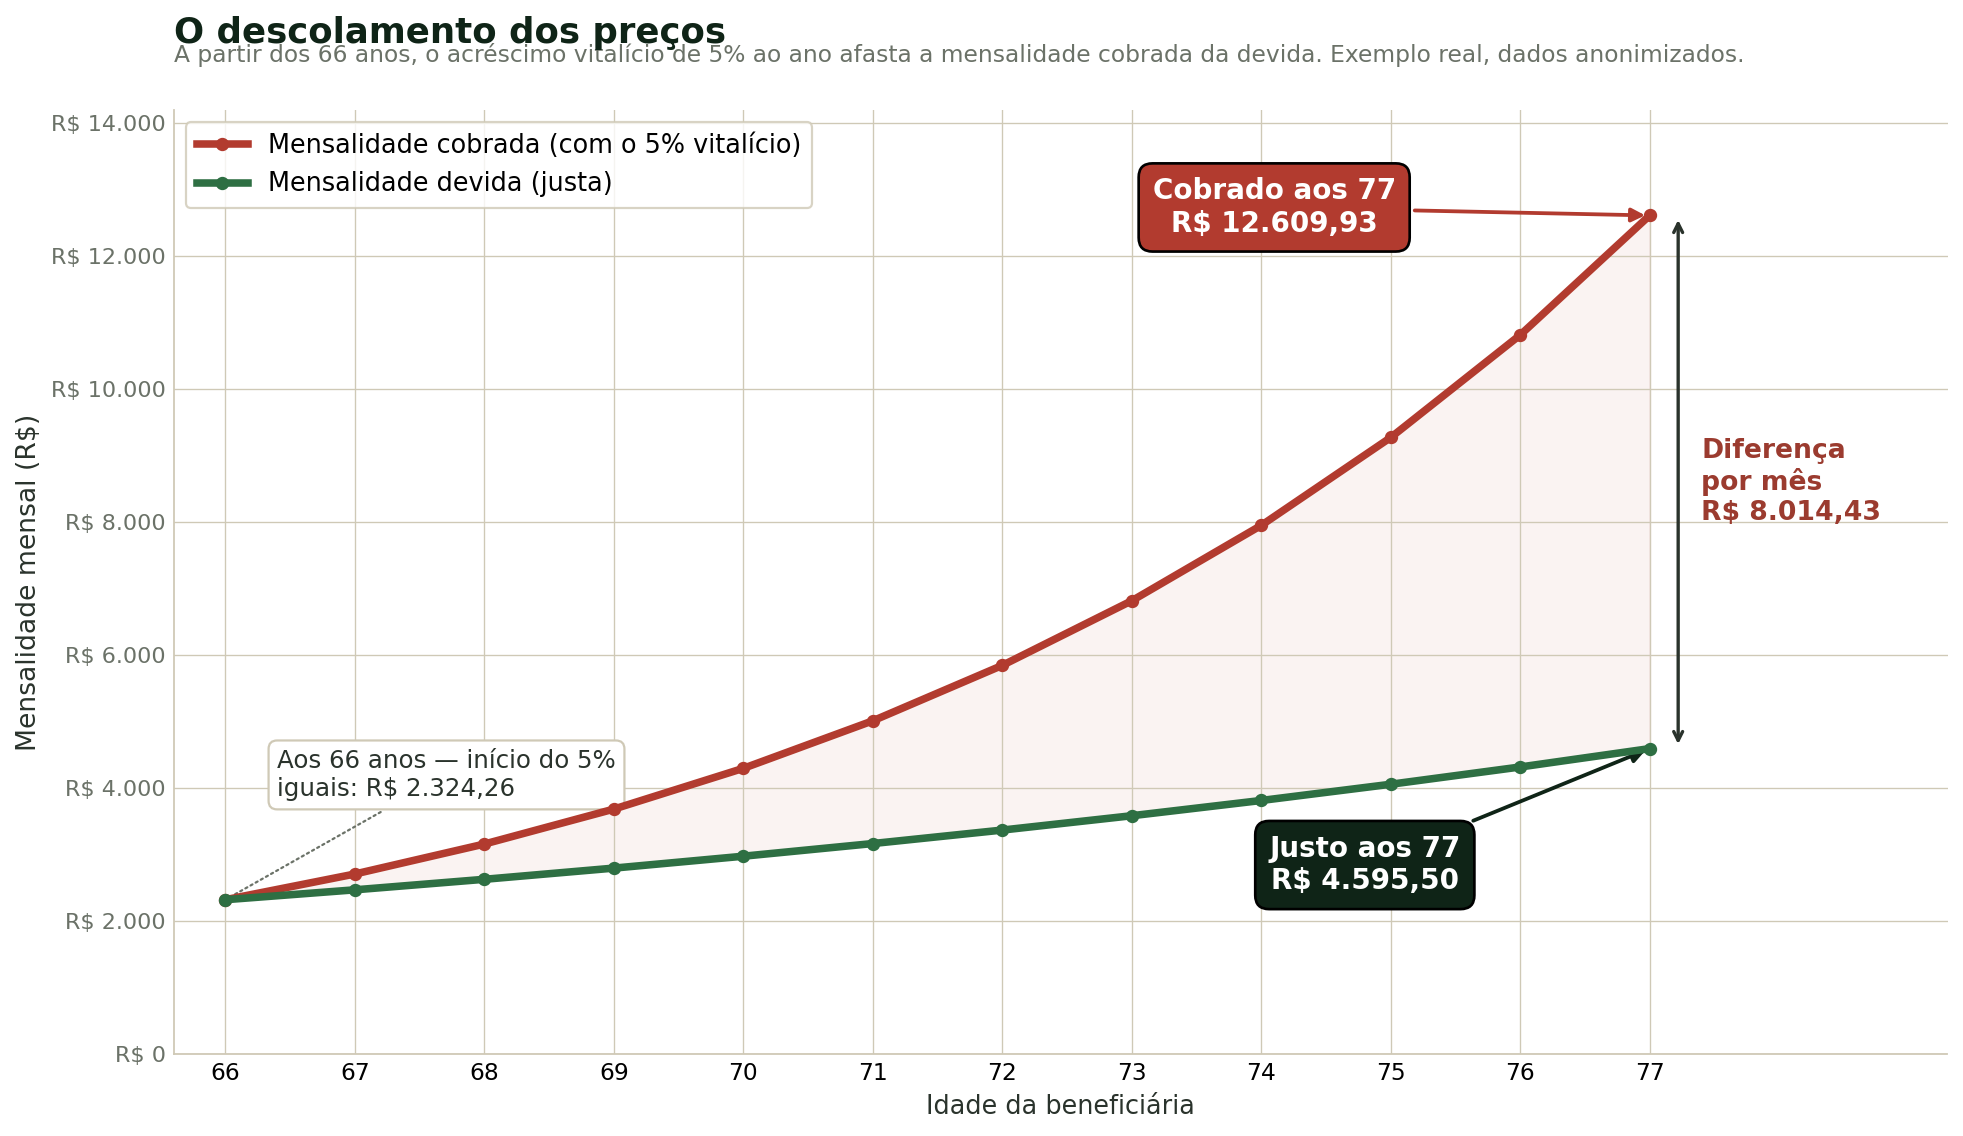
Essa cláusula de aumento vitalício, conhecida como cláusula de barreira, é hoje um dos pontos mais pacíficos da jurisprudência: os tribunais a têm declarado nula por discriminar o idoso e desvirtuar a função do contrato.
Falha 3: o salto brusco e os reajustes altos acima dos 60 anos
O terceiro defeito não é reajustar por idade, o que a lei permite, mas o tamanho do salto e a falta de prova que o sustente. O contrato aplica, numa única mudança de faixa, um aumento de 40%, 50% ou mais, quase sempre já depois dos 60 anos, sem apresentar a base que explique por que o risco daquela pessoa teria saltado tanto de um aniversário para o outro.

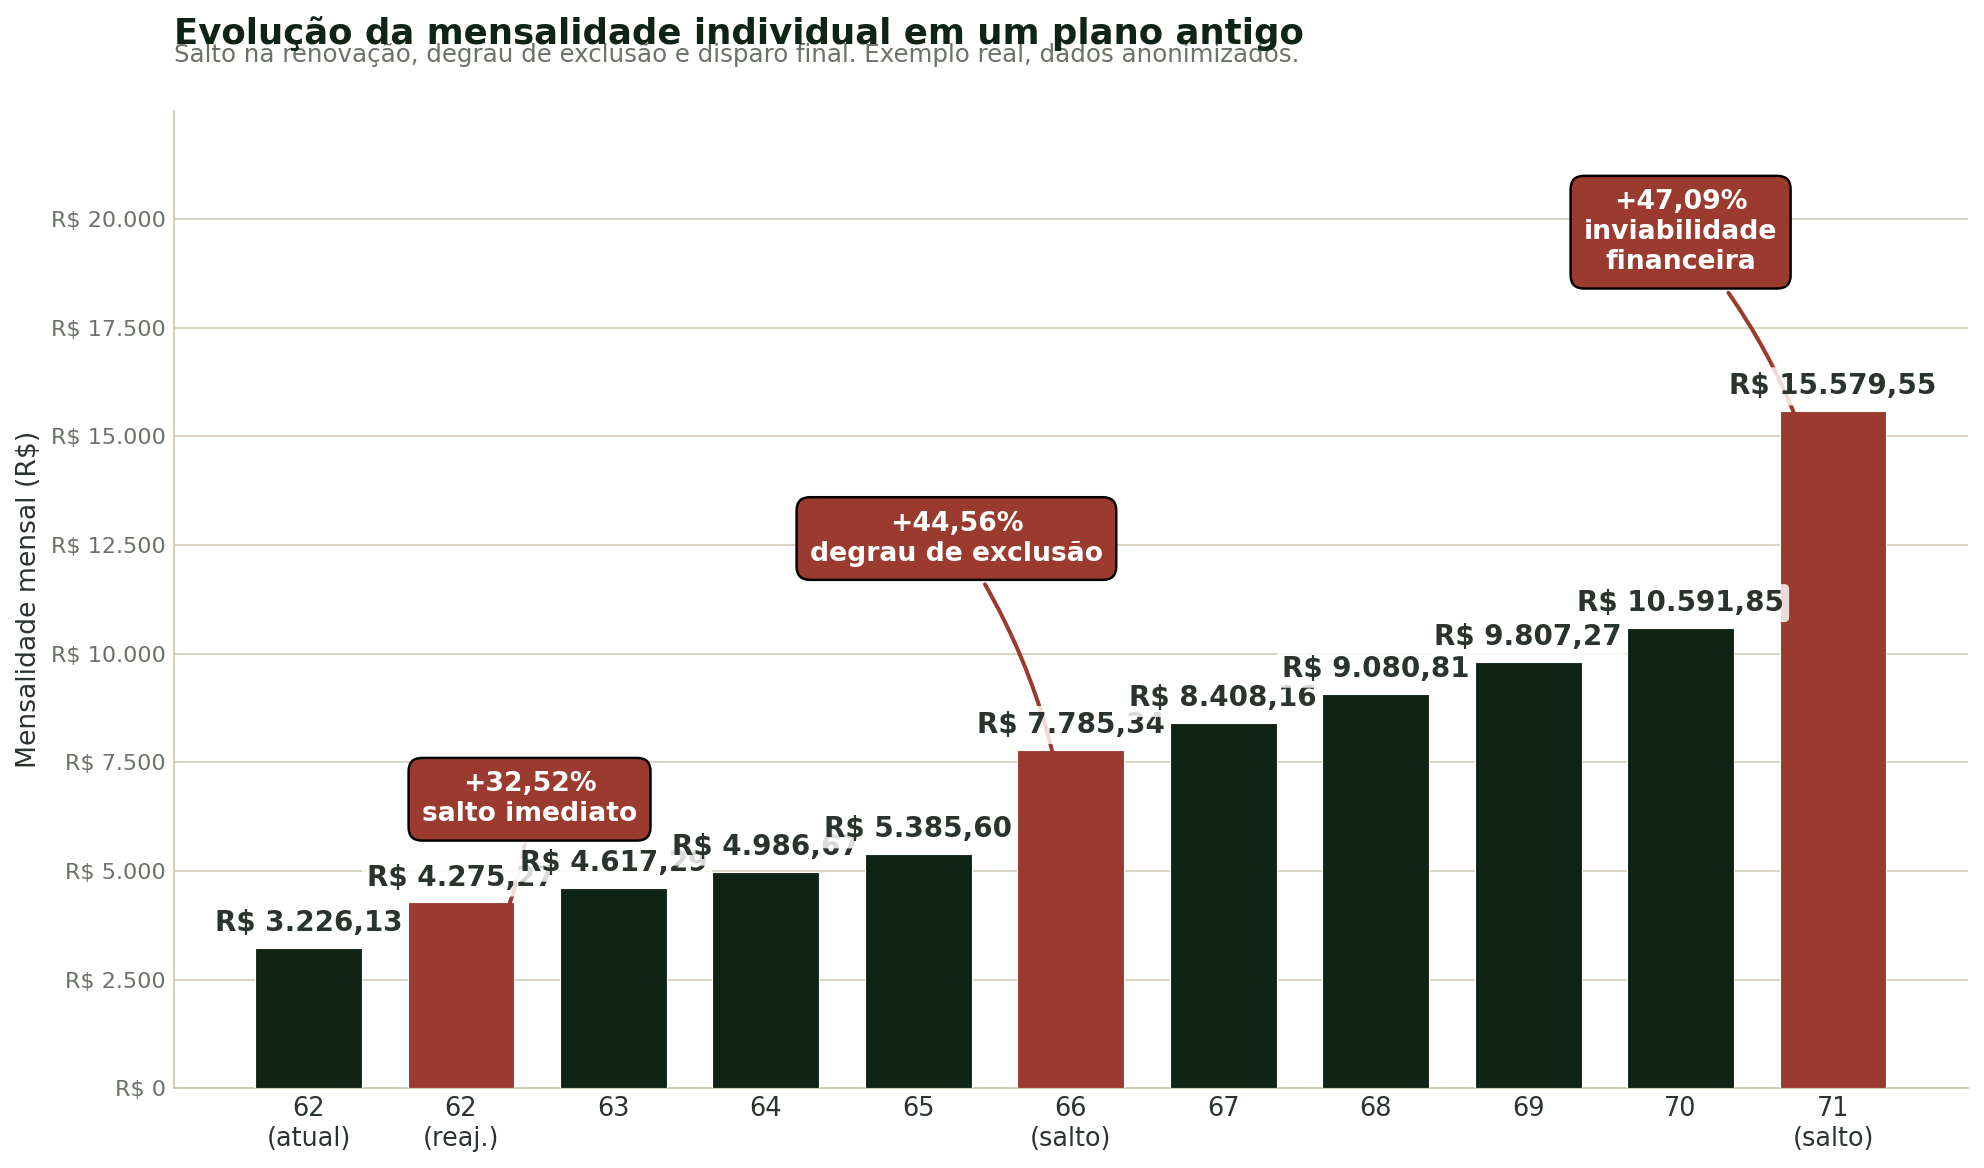
Reajustar não é proibido, nem mesmo acima dos 60 anos. O que o STJ exige, nos Temas 952 e 1016, é que o reajuste por faixa etária tenha previsão contratual clara, respeite as normas da ANS e, acima de tudo, se apoie em base atuarial idônea. E aqui está o ponto que decide a maioria dos casos: o ônus de provar essa base é da operadora, não do beneficiário. Quando o percentual é alto e concentrado numa faixa, a empresa precisa demonstrar, com nota técnica, que o aumento corresponde ao real incremento de risco daquela idade. Na prática, essa prova quase nunca aparece, e o reajuste que a operadora não justifica é exatamente o percentual desarrazoado que o STJ manda afastar. A partir dos 60 anos soma-se o Estatuto do Idoso, que veda a discriminação pela cobrança de valores diferenciados em razão da idade; tribunais como o TJPE aplicam essa proteção mesmo a contratos anteriores a 2003, por ser norma de ordem pública que incide sobre contrato renovado a cada ano.
Mensalidade menor e a devolução dos últimos três anos
A revisão judicial desses contratos produz três efeitos, e vale conhecê-los antes de imaginar que a discussão é só sobre o boleto do mês.
Efeito 1
Mensalidade menor já
O juiz expurga os aumentos ilegais e recalcula o boleto. No caso, de R$ 12.609,93 para R$ 4.595,50 por mês.
Efeito 2
Devolução do pago a mais
Os últimos três anos voltam corrigidos. E as parcelas pagas a mais durante o processo também são restituídas ao final.
Efeito 3
Plano viável no futuro
Anulada a cláusula, a progressão para e a mensalidade deixa de dobrar nos anos seguintes.
O primeiro é a redução imediata da mensalidade. O juiz declara nulas as cláusulas abusivas e determina o recálculo do valor, expurgando os aumentos ilegais e mantendo os reajustes legítimos, como os índices anuais autorizados. No caso acima, a mensalidade cairia de R$ 12.609,93 para R$ 4.595,50.
O segundo é a devolução do que foi pago a mais. Reconhecida a nulidade, a operadora restitui a diferença cobrada indevidamente nos três anos anteriores à ação, corrigida. E não termina aí: as parcelas que continuarem sendo pagas a mais ao longo do processo também entram na conta e voltam corrigidas no fim.
A título de exemplo, uma diferença de R$ 2.000 por mês representa R$ 72.000 no período dos três anos anteriores à ação (R$ 2.000 × 36 meses). Somadas as parcelas pagas a mais ao longo do processo, o total pode ultrapassar R$ 100.000, conforme o valor mensal e o tempo de tramitação.
O tempo, porém, corre contra quem espera. Como o prazo dos três anos é contado a partir da data da ação, cada mês parado empurra um mês antigo para fora do alcance da devolução. Numa diferença de milhares de reais por mês, adiar a análise é abrir mão de valores que já não voltam.
O terceiro é o efeito para o futuro, e talvez o mais importante. Quem contrata um plano de saúde busca proteção pela vida toda, e é justamente a cláusula abusiva que ameaça essa proteção, ao tornar a mensalidade impagável na idade em que o plano mais será usado. Anulada a cláusula, a progressão se interrompe, a mensalidade deixa de dobrar nos anos seguintes e o plano volta a caber no orçamento. Num contrato como o do exemplo, projetando a curva atual para os próximos quinze anos, a diferença entre seguir com as cláusulas e sem elas pode ultrapassar R$ 1,5 milhão. Rever as cláusulas, portanto, não é só sobre o mês que vem: é a condição para manter o plano no futuro.
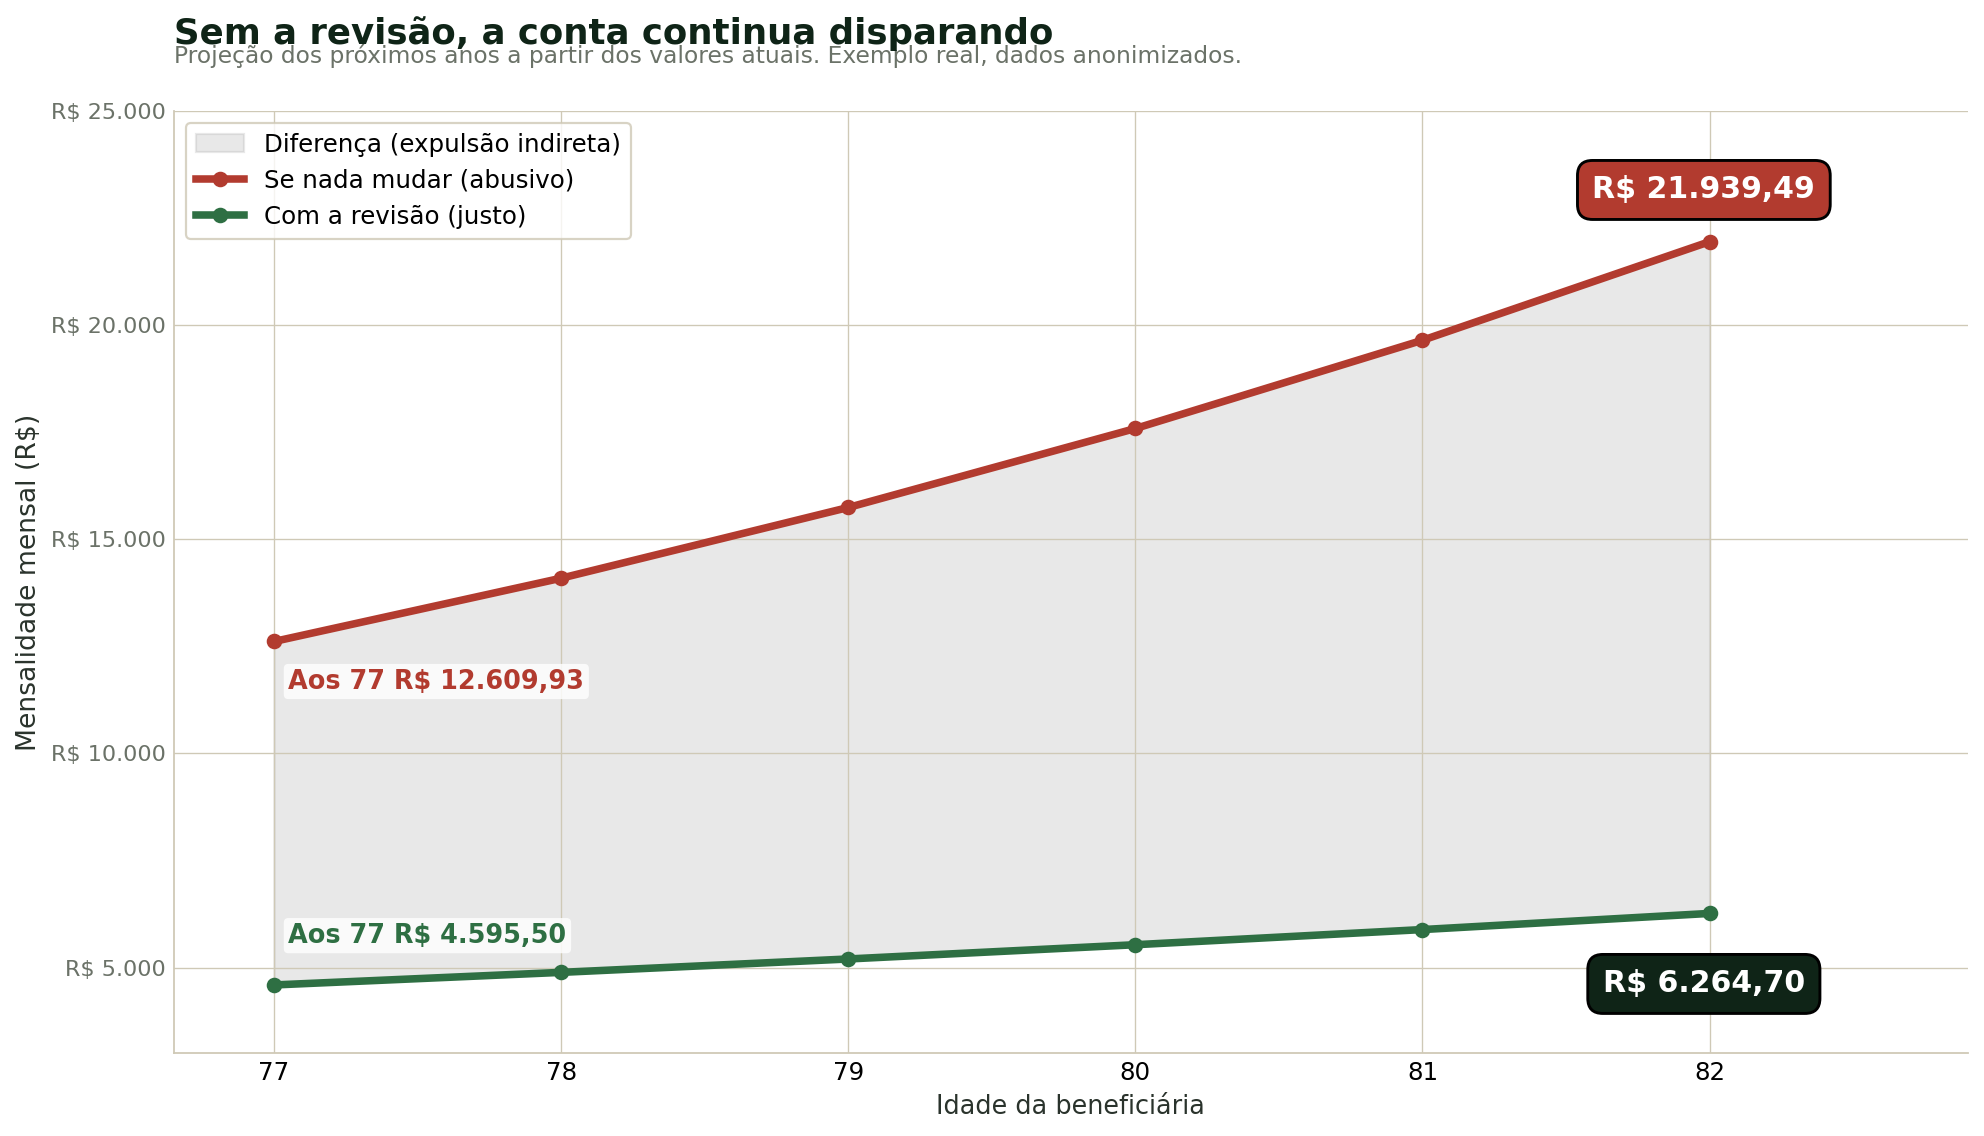
Sobre prazos: o direito de pedir a revisão da cláusula não se perde pelo tempo enquanto o contrato estiver em vigor, ainda que o reajuste tenha sido aplicado há muitos anos. O que se limita aos últimos três anos é apenas a devolução em dinheiro, e é por isso que esperar tem um custo.
O que você precisa reunir
A análise pede menos do que parece. Bastam dois documentos:
- O contrato do plano, de preferência a via assinada. Se você não o tem, a operadora é obrigada a fornecer uma cópia mediante pedido.
- Os comprovantes de pagamento das mensalidades. Quanto mais meses, melhor, porque permitem reconstruir a evolução do valor e medir com precisão o que foi pago a mais.
Com esses dois documentos, o resto é conosco: localizar as cláusulas de idade, separar os reajustes legítimos dos abusivos e calcular a mensalidade correta e o valor a restituir.
Conclusão
Os contratos de plano de saúde anteriores a 1999 concentram três falhas recorrentes: faixa etária sem percentual definido, acréscimo anual vitalício depois de certa idade e salto desproporcional numa única idade. As três encontram resposta no Código de Defesa do Consumidor, nos Temas 952 e 1016 do STJ e no Estatuto do Idoso, e a revisão judicial devolve o contrato ao equilíbrio: mensalidade recalculada, restituição dos últimos três anos e fim da progressão abusiva. O primeiro passo é sempre o mesmo, ler o contrato com atenção às cláusulas de idade.
Se este artigo foi útil, leia também: Falso coletivo: o plano de saúde no CNPJ e o reajuste abusivo e Permanência no plano após demissão ou aposentadoria.
Gabriel Teobaldo, advogado (OAB/PE 44.350), atuação em direito da saúde suplementar.